La inflación de octubre fue del 2,2%, la más alta de los últimos seis meses
Con tarifas reguladas indexadas, los servicios lideran las subas. La discusión sobre los límites del ancla fiscal y cambiaria.
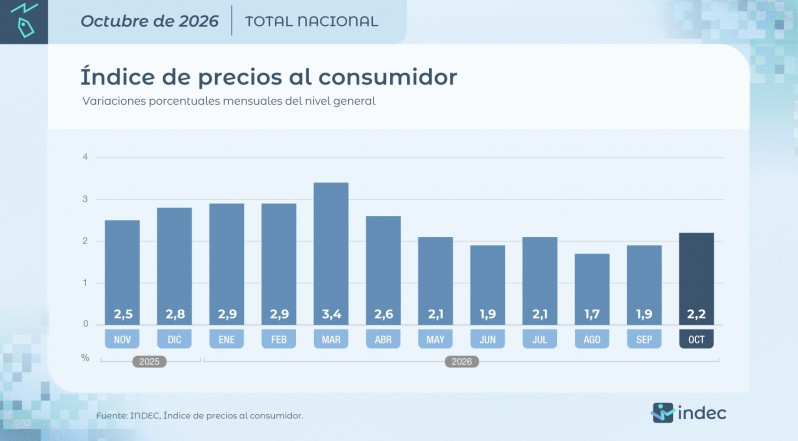
La inflación volvió a subir en octubre y alcanzó el nivel más alto desde abril. El dato del Indec fue de 2,2%, tres décimas por encima del registro de septiembre. La aceleración enciende una señal de alerta en el equipo económico de Luis Caputo: ¿qué pasa con las dos anclas del programa, la fiscal y la cambiaria?
Los precios acumulan una suba del 26,3% en los primeros diez meses del año y del 33,1% en los últimos doce meses. Desde el 1,7% de agosto, la inflación volvió a subir dos meses consecutivos. En septiembre fue del 1,9% y en octubre llegó al 2,2%. Lo concreto es que el Gobierno quedó empantanado en torno al 2% mensual.
La novedad es que la inflación de servicios no cede y los bienes podrían perder capacidad para compensarla. El rubro que más aumentó fue vivienda, agua, electricidad, gas y otros combustibles, con una suba del 4,2%. Le siguieron recreación y cultura, con 3,3%, y bienes y servicios varios, con 2,3%. Indumentaria y calzado aumentó 2,2%, en línea con el promedio general.
El dato más relevante es la brecha entre bienes y servicios. Mientras los primeros aumentaron 1,9%, los segundos subieron 2,7%. En lo que va del año, los servicios acumulan una inflación del 33,8%, contra el 22,6% de los bienes. La diferencia es todavía más pronunciada en la comparación interanual: 42,2% contra 28,7%.
Ocurre que el dólar contenido, la apertura de importaciones y la debilidad del consumo mantienen a raya los precios de buena parte de los bienes. Pero los servicios tienen otra dinámica. Los alquileres, las tarifas, las prepagas y otros contratos arrastran mecanismos de actualización que reproducen la inflación pasada. Es una cinta transportadora de aumentos que el dólar quieto no consigue detener.
En octubre, el principal impulso vino del gas. El Gobierno modificó el régimen de Zona Fría, redujo el alcance de los subsidios y aplicó nuevos cuadros tarifarios. En la región Pampeana, electricidad, gas y otros combustibles aumentaron 10,9%. En Cuyo, 9,9%, y en la Patagonia, 11,1%. En el Gran Buenos Aires la suba fue del 4,4%.
El Gobierno conserva el superávit, el dólar se mantiene contenido y la actividad económica no consigue despegar. Sin embargo, la inflación no perfora el piso del 2% mensual. ¿Qué está fallando?
El otro componente que sostiene la inflación de servicios es el alquiler. En la Patagonia, los alquileres aumentaron 5,6% en octubre y acumulan 57,6% en lo que va del año. En el Gran Buenos Aires subieron 2,4% en el mes y 32% desde diciembre. Es la expresión más directa de la inercia inflacionaria: los contratos se actualizan por la inflación que ya ocurrió, no por la que promete el Gobierno. La división vivienda acumula un aumento del 41,3% en el año y del 51,1% interanual. Es decir, el costo de mantener una casa crece a un ritmo muy superior al promedio de la economía.
Acá aparece una de las contradicciones del programa de Caputo. El Gobierno recorta subsidios para sostener el ancla fiscal, pero esa misma política genera aumentos de tarifas que presionan sobre la inflación. El ahorro que consigue el Tesoro tiene como contrapartida una factura más cara para los hogares y las empresas.
Hasta ahora, el esquema consiguió compensar buena parte de la inflación de servicios con una menor inflación de bienes. El problema es qué ocurre si los bienes también recuperan velocidad. Y ahí aparecen dos componentes particularmente sensibles: los alimentos y los combustibles. Los alimentos aumentaron 2% en octubre, apenas por debajo del promedio general. Sin embargo, acumulan una suba del 27% en el año y del 34,6% en los últimos doce meses, en ambos casos por encima de la inflación general. Además, fueron el rubro que más aportó al aumento del índice en cinco de las seis regiones del país.
El otro factor de presión es el combustible. Los precios de las naftas y el gasoil aumentaron entre 2,2% y 3,6% en las distintas regiones del país. Y eso abre otro interrogante: cuánto del movimiento del precio internacional del petróleo terminó efectivamente en el surtidor argentino y cuánto fue amortiguado por YPF.
La petrolera de bandera viene funcionando como un amortiguador del shock petrolero internacional. El esquema que instrumentó Horacio Marín, conocido como buffer, permite administrar los aumentos de los combustibles y evitar que cada salto del barril se traslade de manera inmediata a los surtidores. Una suerte de "tanque criollo", que contiene parte del impacto inflacionario de la guerra en Medio Oriente.
El propio Banco Central reconoció la importancia de ese mecanismo. En su último Informe de Política Monetaria destacó que los combustibles habían pasado de aumentar a un ritmo promedio del 4,6% mensual en el segundo trimestre al 0,8% en el tercero. En octubre volvieron a moverse por encima de esos registros. Es decir, la inflación del 2,2% se produjo incluso con una petrolera controlada por el Estado que viene amortiguando los movimientos del precio internacional del crudo.
La aceleración de la inflación reabrió la discusión sobre la eficacia de las dos grandes anclas del programa económico de Javier Milei: la fiscal y la cambiaria. El Gobierno conserva el superávit, el dólar se mantiene contenido y la actividad económica no consigue despegar. Sin embargo, la inflación no perfora el piso del 2% mensual. ¿Qué está fallando?
La economista Marina Dal Poggetto viene advirtiendo sobre los efectos de esta combinación. En un trabajo publicado esta semana por el IAE de la Universidad Austral, señaló que "la inercia de los precios, fundamentalmente de los servicios regulados y otros servicios, sigue corriendo por encima del promedio".
El dólar contiene el precio de los bienes transables, pero los servicios siguen una dinámica propia, atravesada por la recomposición tarifaria y la indexación de los contratos. El resultado es lo que Dal Poggetto define como un "ajuste deflacionario con boom de dólares".
Los precios de los servicios absorben una porción creciente de los ingresos de las familias, que tienen cada vez menos plata para comprar bienes. Del otro lado del mostrador, las empresas enfrentan costos que suben en pesos y una demanda que no reacciona. La estabilidad cambiaria se sostiene, en parte, sobre esa contracción.
Pero el dato de octubre incorpora un elemento adicional. Hasta ahora, la inflación de los bienes compensaba la de los servicios. El encarecimiento de los alimentos por encima del promedio enciende una señal de alerta. Si esa dinámica se consolida, el Gobierno podría perder uno de los principales mecanismos de contención del índice general, incluso sin una corrección del tipo de cambio.
Los precios de los servicios absorben una porción creciente de los ingresos de las familias, que tienen cada vez menos plata para comprar bienes. Del otro lado del mostrador, las empresas enfrentan costos que suben en pesos y una demanda que no reacciona. La estabilidad cambiaria se sostiene, en parte, sobre esa contracción.
El economista Sebastián Menescaldi, de Eco Go, puso el foco en el otro extremo del programa. Atribuyó más de 0,3 puntos de la inflación de octubre a la modificación del régimen de Zona Fría, que redujo los subsidios al gas. Sin ese impacto, estimó, la inflación habría sido del 1,8%. La explicación abre una discusión que el Gobierno suele eludir: una parte del esfuerzo por sostener el ancla fiscal se traduce en aumentos de precios. El mismo ajuste que mejora las cuentas públicas presiona sobre el costo de vida.
A esto se suma el cuestionamiento que hizo Ricardo Arriazu, uno de los economistas más escuchados por Milei, a la política monetaria del Banco Central. "El problema es que están comprando divisas cuando no subió la demanda de pesos. ¿Qué están haciendo? Destruyendo crédito interno", sostuvo semanas atrás.
La pregunta de fondo es si las anclas funcionan o si, en rigor, se están neutralizando entre sí. El dólar contiene los bienes, mientras que el ajuste fiscal empuja las tarifas y los servicios. La política monetaria restringe el crédito y la economía pierde dinamismo. El Gobierno paga el costo de sostener las anclas, pero la inflación ofrece una resistencia que pone en discusión la eficacia del esquema. Y ahora, con los alimentos otra vez por encima del promedio, el margen de maniobra se achica.
La respuesta oficial llegó por Twitter. Caputo destacó que la inflación núcleo fue del 1,5%, la más baja en quince meses. Es un dato que juega a favor del Gobierno. Los precios estacionales aumentaron 5,5% y los regulados, 2,9%. La lectura del ministro es que la aceleración de octubre responde a movimientos puntuales y no a un cambio en la tendencia de fondo.
Hace apenas dos semanas, el Banco Central había sostenido que "el ancla fiscal y monetaria no permitieron que se convaliden impulsos inflacionarios de segunda ronda". En otras palabras, que los aumentos de tarifas y combustibles no se habían propagado al resto de la economía.
El interrogante es cuánto tiempo puede sostenerse ese esquema. Los servicios aumentan más del 40% anual, los alimentos siguen por encima de la inflación acumulada y el dólar se encarece mucho menos que los precios internos.
Para perforar el 2% mensual, el Gobierno necesita que los bienes sigan compensando la inflación de los servicios o que estos últimos desaceleren de manera significativa. Si esa compensación se agota, el problema deja de ser exclusivamente un reacomodamiento de precios relativos. Los aumentos de tarifas y combustibles pueden trasladarse a los costos de producción, alimentar nuevas remarcaciones y activar los mecanismos de indexación. Es el riesgo de una espiralización que el programa económico, hasta ahora, consiguió contener.
El dato de octubre no demuestra que esa espiral ya esté en marcha. Pero obliga a revisar la eficacia de las anclas. Porque si para sostener el superávit fiscal hay que aumentar las tarifas, y para contener el impacto de esas tarifas hay que mantener el dólar barato, la pregunta es cuánto margen le queda a Caputo antes de que una de las dos anclas termine arrastrando a la otra.